Domain dxld.de kaufen?
Wir ziehen mit dem Projekt
dxld.de um.
Sind Sie am Kauf der Domain
dxld.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dxld.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
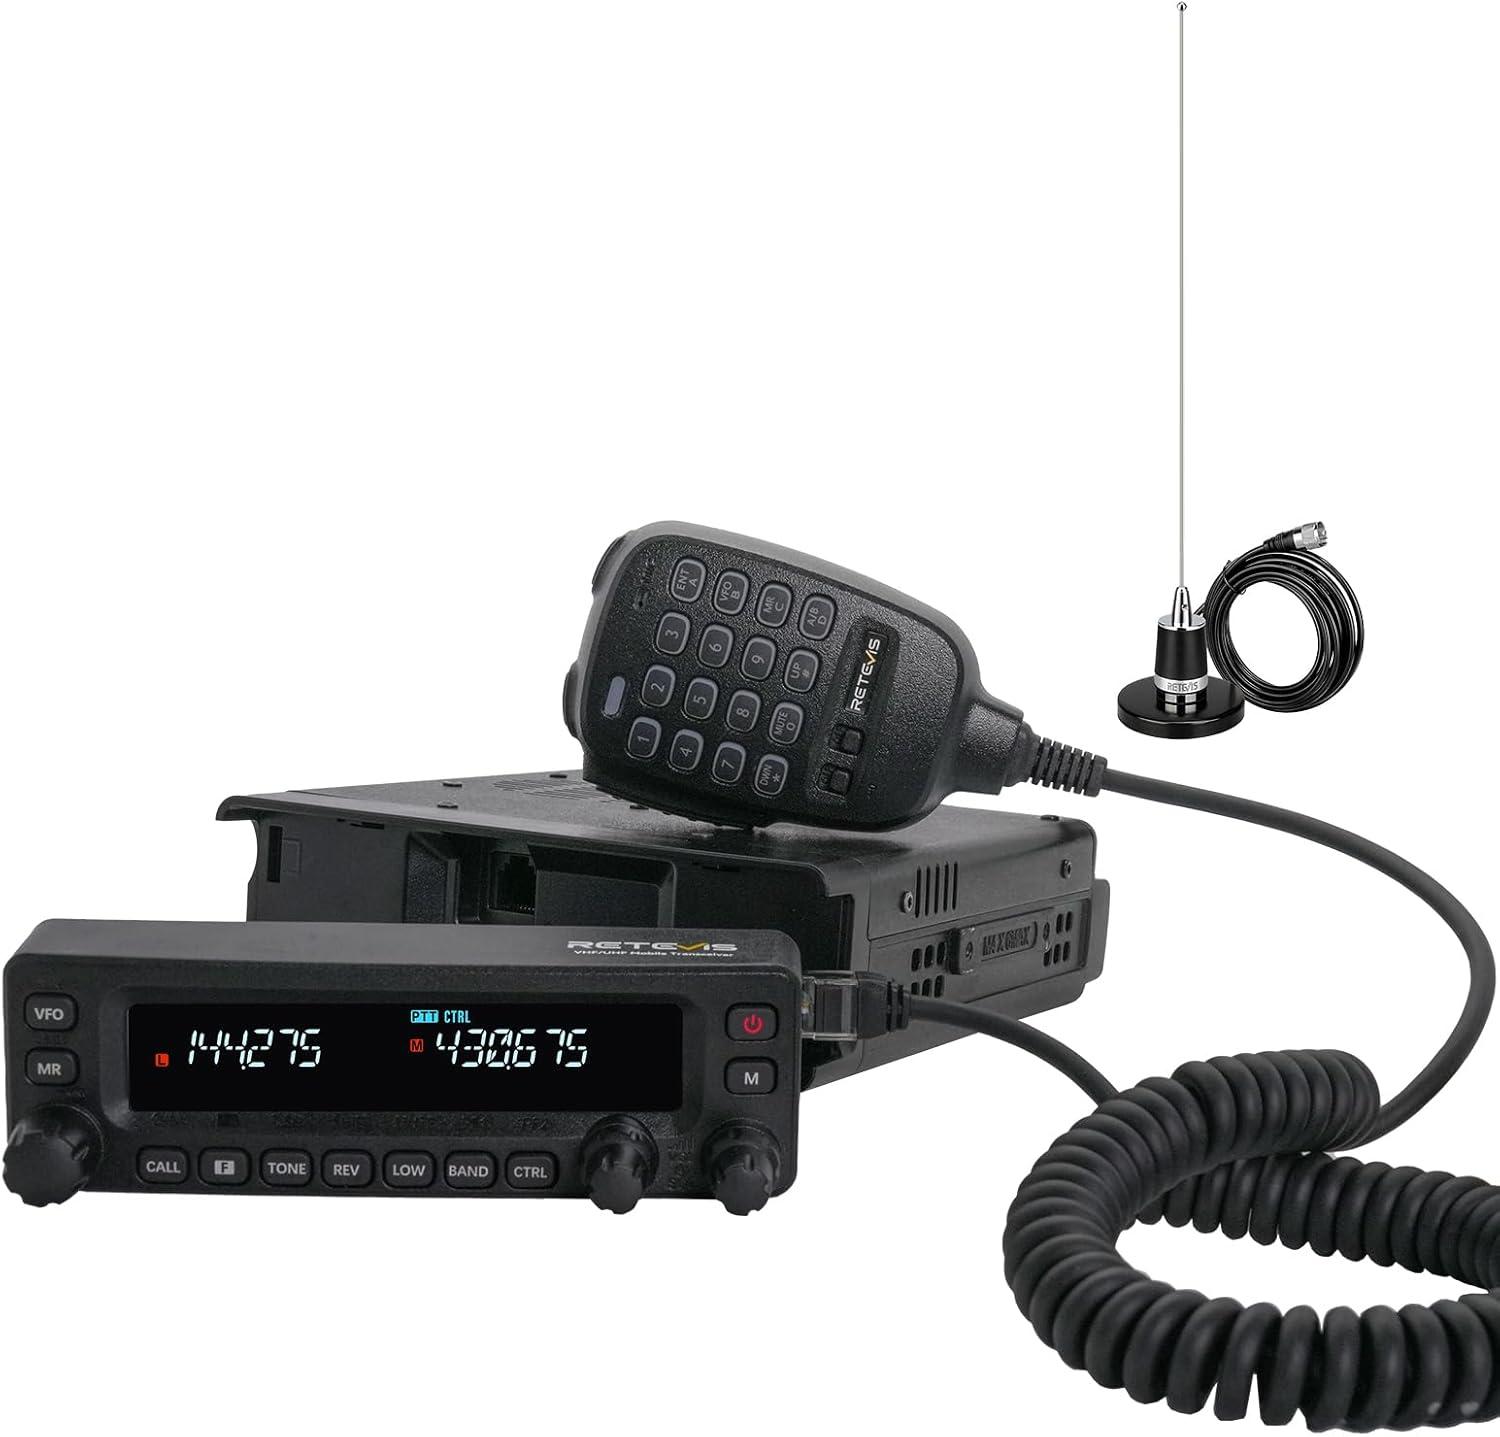
Retevis MA1 Amateurfunk mit Antenne, Mobiler Transceiver mit Abnehmbarem Bedienfeld, Cross Band Repeater, Große Reichweite VFO, Amateurfunk, Home BaseRetevis MA1 UHF VHF 50 W Hochleistungs-Amateurfunkgerät mit abnehmbarer FrontplatteDas mobile Funkgerät Retevis MA1 unterstützt die Abnahme des Bedienfelds, was die Bedienung erleichtert; 50 W hohe Leistung und TX-Rauschunterdrückung sorgen für eine reibungslose und klare Fernkommunikation. Der Mehrbandempfang bietet Ihnen eine Vielzahl von Hörerlebnissen. Der Superheterodyn-Empfänger hat eine gute Empfindlichkeit, Frequenzstabilität und Selektivität. Ob beim Camping, auf Reisen oder bei Wettkämpfen, MA1 wird Ihr besserer Partner sein. Darüber hinaus kann Retevis MA1 als Cross-Band-Basisstation verwendet werden, um die Kommunikationsreichweite zu erweitern.Eigenschaften:Cross-Band-Relay; hilft Ihnen, eine erweiterte Kommunikationsreichweite zu erreichen; und problemlos mit Mitgliedern über eine Distanz zu kommunizierenAbnehmbare Frontblende; Amateurfunk-Transceiver unterstützt zufälligen separaten Betrieb; erhöht die BenutzerfreundlichkeitLangstreckenkommunikation; Dualband-Mobilfunkge349,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
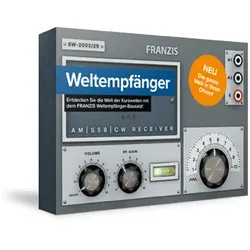
FRANZIS Weltempfänger - der Bausatz für Rundfunk, Amateurfunk und mehrErleben Sie die Faszination des Kurzwellenempfangs! Mit diesem vielseitigen Bausatz tauchen Sie in die Welt von Rundfunksendern, Amateurfunk und digitalen Signalen ein. Der Empfänger kombiniert modernste Technik mit einem klassischen Bausatz ? perfekt für Technikfans und Entdecker. Gestalten Sie Ihren eigenen Spezialempfänger und genießen Sie weltweite Sender, die Sie vor allem abends entdecken können, da die Empfangsbedingungen durch die Ionosphäre abends besonders gut sind und die meisten Sender dann aktiv sind. Die beiliegende Anleitung macht den Aufbau des Kurzwellenempfängers kinderleicht. Jeder Schritt ist präzise beschrieben, sodass Sie sicher und effizient vorgehen können. Ob es um das Löten der Bauteile oder die Justierung der Frequenzbereiche geht ? alles wird klar und verständlich erklärt. Mit dem Kurzwellenempfänger erleben Sie tägliche Erfolgserlebnisse. Von der ersten ge...59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **

Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
Top-Angebote
Produkte zum Begriff EStG:
-
Retevis MA1 Amateurfunk mit Antenne, Mobiler Transceiver mit Abnehmbarem Bedienfeld, Cross Band Repeater, Große Reichweite VFO, Amateurfunk, Home BaseRetevis MA1 UHF VHF 50 W Hochleistungs-Amateurfunkgerät mit abnehmbarer FrontplatteDas mobile Funkgerät Retevis MA1 unterstützt die Abnahme des Bedienfelds, was die Bedienung erleichtert; 50 W hohe Leistung und TX-Rauschunterdrückung sorgen für eine reibungslose und klare Fernkommunikation. Der Mehrbandempfang bietet Ihnen eine Vielzahl von Hörerlebnissen. Der Superheterodyn-Empfänger hat eine gute Empfindlichkeit, Frequenzstabilität und Selektivität. Ob beim Camping, auf Reisen oder bei Wettkämpfen, MA1 wird Ihr besserer Partner sein. Darüber hinaus kann Retevis MA1 als Cross-Band-Basisstation verwendet werden, um die Kommunikationsreichweite zu erweitern.Eigenschaften:Cross-Band-Relay; hilft Ihnen, eine erweiterte Kommunikationsreichweite zu erreichen; und problemlos mit Mitgliedern über eine Distanz zu kommunizierenAbnehmbare Frontblende; Amateurfunk-Transceiver unterstützt zufälligen separaten Betrieb; erhöht die BenutzerfreundlichkeitLangstreckenkommunikation; Dualband-Mobilfunkge349,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
FRANZIS Weltempfänger - der Bausatz für Rundfunk, Amateurfunk und mehrErleben Sie die Faszination des Kurzwellenempfangs! Mit diesem vielseitigen Bausatz tauchen Sie in die Welt von Rundfunksendern, Amateurfunk und digitalen Signalen ein. Der Empfänger kombiniert modernste Technik mit einem klassischen Bausatz ? perfekt für Technikfans und Entdecker. Gestalten Sie Ihren eigenen Spezialempfänger und genießen Sie weltweite Sender, die Sie vor allem abends entdecken können, da die Empfangsbedingungen durch die Ionosphäre abends besonders gut sind und die meisten Sender dann aktiv sind. Die beiliegende Anleitung macht den Aufbau des Kurzwellenempfängers kinderleicht. Jeder Schritt ist präzise beschrieben, sodass Sie sicher und effizient vorgehen können. Ob es um das Löten der Bauteile oder die Justierung der Frequenzbereiche geht ? alles wird klar und verständlich erklärt. Mit dem Kurzwellenempfänger erleben Sie tägliche Erfolgserlebnisse. Von der ersten ge...59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Radio-Praktiker Bücherei E-Book-Bundle 2 - Amateurfunk- & RöhrentechnikWillkommen im Paradies für Funkamateure, Röhren-Liebhaber und Nostalgiker! Erinnern Sie sich noch an das magische Glimmen der Elektronenröhren im abgedunkelten Bastelkeller, das warme Hochfahren des Senders und das unvergleichliche Gefühl, wenn das erste selbstgebaute Gerät eine Verbindung ans andere Ende der Welt aufbaute? Die legendäre ?Radio-Praktiker-Bücherei? (RPB) aus dem Franzis-Verlag hat Generationen von Funkamateuren, Tüftlern und Röhren-Enthusiasten auf ihrem Weg begleitet. Sie war das ultimative Standardwerk für fundiertes Praxiswissen ? verständlich erklärt, absolut praxisnah und bis heute unvergessen. Ein Stück Technikgeschichte ? exklusiv als digitales Riesen-Bundle Wir haben die Schatztruhe der Elektronikgeschichte erneut für Sie geöffnet und ein weiteres, einzigartiges digitales Denkmal geschaffen. Holen Sie sich die Faszination der klassischen Funk- und Röhrentage di...20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Albrecht Funkgeräte-Akku 1500 mAh 29512Akkupack (1500 mAh) für Albrecht DMR-100 – Zuverlässige Energie für lange Einsätze Der leistungsstarke 1500 mAh Akkupack wurde speziell für das digitale Handfunkgerät Albrecht DMR-100 entwickelt und sorgt für eine zuverlässige und langanhaltende Stromversorgung im täglichen Einsatz. Der Akku bietet eine hohe Betriebsdauer von bis zu 23 Stunden, sodass auch längere Funkverbindungen problemlos möglich sind – ideal für Freizeit, Outdoor-Aktivitäten oder den professionellen Einsatz. Ob als Ersatz- oder Zusatzakku – mit diesem Akkupack bleibt Ihr Funkgerät jederzeit einsatzbereit.17,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was sind Geschenke abzugsfähig ohne 37b EStG?
Was sind Geschenke abzugsfähig ohne 37b EStG? Geschenke an Geschäftspartner oder Kunden sind grundsätzlich bis zu einem Wert von 35 Euro pro Person und Jahr abzugsfähig, auch ohne Berücksichtigung von § 37b EStG. Diese Geschenke müssen jedoch betrieblich veranlasst sein und dürfen keine Barleistungen darstellen. Zudem müssen sie mit dem eigenen Unternehmen oder der eigenen Tätigkeit in Verbindung stehen. Es ist wichtig, dass die Geschenke ordnungsgemäß dokumentiert und verbucht werden, um steuerliche Vorteile geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.